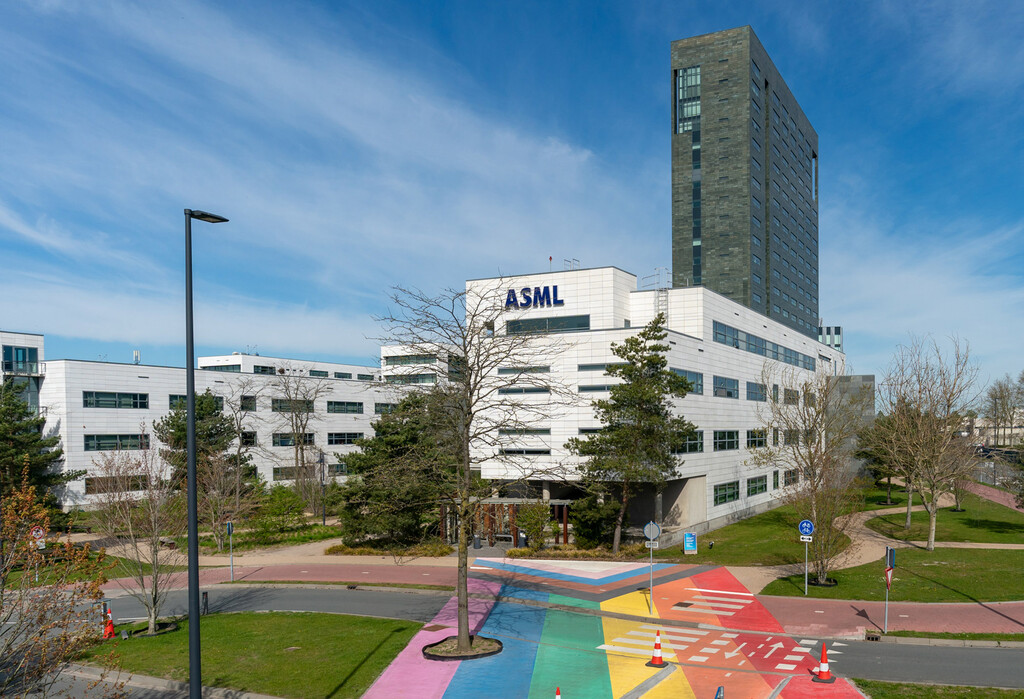
Las acciones de ASML y otras empresas del sector de semiconductores sufrieron una importante caída tras revelarse que una compañía china ha iniciado la producción en masa de máquinas de litografía UVP de inmersión. Este desarrollo en China, que busca reducir su dependencia tecnológica, genera inquietud en el mercado, a pesar de los sólidos resultados financieros de ASML y su liderazgo en litografía UVE.
ASML ha recibido un impacto significativo. Apenas unas horas después de que The Information informara que una empresa china, con respaldo estatal, había comenzado la fabricación en serie de sus propias máquinas de litografía de ultravioleta profundo (UVP) de inmersión, las acciones de ASML sufrieron una drástica caída. Descendieron hasta un 6,5% en Ámsterdam, alcanzando su nivel más bajo desde principios de junio, mientras que en Wall Street llegaron a disminuir un 6,3%. Cuando ASML se ve afectada, otras compañías también lo resienten. Applied Materials, Lam Research y KLA Corp, los principales proveedores occidentales de equipos para la fabricación de circuitos integrados, perdieron entre un 4% y un 7% en la misma jornada bursátil, arrastradas por el mismo temor subyacente: que China, tras años de esfuerzo, finalmente comience a resolver el eslabón de la cadena de semiconductores que más se le resistía.
Los medios internacionales aún no han confirmado el nombre de esta empresa, aunque varios aseguran que se ubica en Shanghái (China), lo que sugiere que probablemente se trate de Shanghai Yuliangsheng Technology, una empresa emergente vinculada a Huawei y SiCarrier. Esto significa, sencillamente, que el ecosistema de proveedores que China ha desarrollado alrededor de Huawei en los últimos años comienza a dar frutos también en fotolitografía. En cualquier caso, el mercado ya ha determinado que la amenaza, aunque incipiente, es real.
Este revés en las bolsas llega en un momento delicado para el negocio de ASML en China. Sus ventas en el país asiático representaron el 19% de sus ingresos durante el primer trimestre de este año, y descendieron al 14% en el segundo. A pesar de esto, la compañía neerlandesa presentó resultados trimestrales robustos: ventas netas de 9.326 millones de euros en el segundo trimestre, un aumento del 21% respecto al año anterior, y un beneficio neto de 2.918 millones, un 27% más, con un margen bruto del 54%, ligeramente superior al 53,7% del año previo.
Su director general, Christophe Fouquet, incluso elevó a mediados de julio su previsión de ingresos netos para 2026 a un rango de entre 43.000 y 45.000 millones de euros, apoyándose en una demanda de chips de inteligencia artificial (IA) que sigue en auge. Esto implica, simplemente, que ASML afronta este contratiempo con una situación favorable en su negocio principal, la litografía UVE, un segmento en el que China ni produce ni puede adquirir sus máquinas más avanzadas. La UVP de inmersión, en cambio, sí puede ser fabricada por China, lo que ha provocado precisamente la preocupación de este lunes.
Por otro lado, es importante considerar que ASML todavía planea entregar unos 130 sistemas de inmersión en todo el mundo durante 2026, un volumen que la compañía china ni de lejos puede igualar con sus cinco unidades proyectadas para este año. Aun así, la mera posibilidad de que China deje de depender de ASML para producir los chips menos avanzados, aquellos necesarios para automóviles, electrodomésticos y una parte considerable de la industria global, es suficiente para que el mercado comience a anticipar la llegada de un futuro diferente.