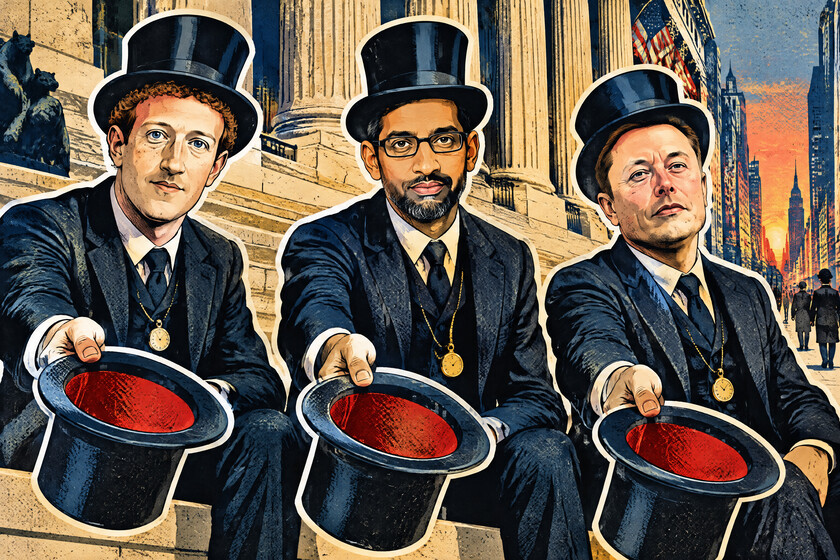
Meta Platforms ha anunciado planes para recaudar hasta 95.000 millones de dólares mediante la venta de acciones, destinados a financiar su infraestructura de inteligencia artificial. Este movimiento, similar al de otras grandes tecnológicas como Google y SpaceX, resalta el creciente costo de la IA, incluso para empresas con vastos ingresos. La necesidad de financiación externa sugiere un cambio en la capacidad de estas compañías para autofinanciar sus ambiciosas inversiones en IA.
Meta ha anunciado su intención de recaudar hasta 95.000 millones de dólares (aproximadamente 85.000 millones de euros) a través de la venta de acciones, con el fin de financiar su infraestructura de inteligencia artificial. Este anuncio coincide con la noticia de que SpaceX ha asegurado 40.000 millones de dólares con Apollo para la adquisición de chips NVIDIA. Mientras que la búsqueda de financiación por parte de empresas como OpenAI o Anthropic es común, dado que su modelo de negocio se centra exclusivamente en la IA y requieren grandes inversiones antes de generar ingresos significativos, resulta inusual ver a corporaciones del calibre de Meta y Google en la misma situación de recaudación de fondos.
Durante años, la principal ventaja de las grandes empresas tecnológicas en la carrera de la IA radicaba en su capacidad de financiarla con sus propios recursos. Plataformas como Facebook, Instagram y WhatsApp, o Google y YouTube, generan ingresos publicitarios masivos, lo que les permitía construir centros de datos sin depender de financiación externa. Sin embargo, esta situación ha cambiado. En el último trimestre, Meta reportó ingresos de 64.600 millones de dólares, un aumento del 26% interanual, pero su flujo de caja libre fue negativo. Esto indica que la compañía ha gastado más de lo que ingresó, y para este año, prevé invertir entre 135.000 y 145.000 millones de dólares.
Meta no es la única empresa que enfrenta esta situación; es una tendencia que las grandes tecnológicas estén destinando la totalidad de sus ingresos a la IA. Alphabet, por ejemplo, recaudó casi 85.000 millones de dólares en acciones en junio. SpaceX financiará sus chips mediante un arrendamiento de 40.000 millones de dólares respaldado por Apollo, BlackRock y KKR. Broadcom, por su parte, ha obtenido más de 60.000 millones de dólares en deuda con Blackstone y varios bancos para la fabricación de chips para Anthropic.
Es relevante observar quién invierte en Meta, ya que empresas como NVIDIA, AMD y Broadcom tienen planes de comprar hasta 5.000 millones de dólares en acciones. Esto significa que los proveedores de chips están financiando a sus propios clientes, lo que podría compararse con un concesionario invirtiendo en una empresa para que esta pueda adquirir su flota de vehículos. Si bien las ventas del concesionario prosperan, surge la interrogante sobre cuántas furgonetas se comprarían sin ese impulso financiero.
La situación de la deuda también está generando preocupación. El seguro contra impago de SpaceX, una empresa con calificación de grado de inversión, alcanzó el viernes los 266 puntos básicos, un nivel típicamente asociado con empresas de 'bono basura'. Elon Musk se ha distanciado de las 'neoclouds', empresas que 'solo' alquilan capacidad de computación, enfatizando que SpaceX genera ingresos a través de Starlink y sus cohetes. En términos sencillos, las empresas cuyo único modelo de negocio es la venta de servicios de IA enfrentarán mayores dificultades para obtener préstamos.
La gran interrogante es si estamos presenciando una burbuja histórica o simplemente un ciclo normal de desarrollo de infraestructura. Ejemplos históricos como el ferrocarril del siglo XIX y la fibra óptica de principios del XX, a menudo citados por quienes no ven una burbuja, resultaron en redes altamente útiles, aunque a costa de grandes pérdidas para muchos de sus inversores. En el contexto actual, es crucial determinar quién asume el riesgo. Si las cosas no salen según lo previsto, la responsabilidad recaerá en función de cómo se haya obtenido el capital. Cuando Meta emite nuevas acciones, la carga se distribuye entre sus accionistas, incluyendo no solo a aquellos que han confiado directamente en Zuckerberg, sino también a quienes poseen fondos indexados al S&P 500 a través de sus planes de pensiones. Si el dinero se obtiene de entidades como Apollo o Blackstone, la factura final recae de manera más indirecta en aseguradoras y fondos de pensiones que les confían sus recursos.
En las próximas semanas, Alphabet, Amazon y Microsoft presentarán sus informes financieros. Se espera que los ingresos sean sólidos, como es habitual. Sin embargo, el enfoque principal estará en cuánto dinero les queda después de cubrir los costos de la IA. Meta ya reveló sus cifras el jueves pasado, mostrando un saldo negativo. Proyectos como el centro de datos de 1.000 millones de euros que Meta planea construir en Talavera de la Reina, utilizando agua del Tajo, o la saturación de espacio para centros de datos en Aragón, fueron aprobados bajo la premisa de un flujo constante de capital, pero esta semana incluso Meta ha tenido que recurrir a la búsqueda de financiación externa.